Un investissement qui rapporte tous les mois à Besançon se construit surtout avec des loyers (studio meublé, colocation, location nue, parking) et avec des SCPI qui versent chaque mois. Les dividendes et les livrets versent plus rarement. Le critère qui compte est le revenu net, c’est-à-dire ce qui reste après le crédit, les charges et l’impôt, pas le rendement affiché.
Revenu mensuel : loyer, cash-flow et fréquence de versement
Trois notions séparent un bon placement d’un placement décevant. Le revenu brut est le loyer encaissé. Le revenu net en retire la taxe foncière, les charges non récupérables et l’impôt. Le cash-flow retire en plus la mensualité du crédit.
Un achat financé par emprunt peut afficher un bon rendement et un cash-flow négatif : le loyer ne couvre pas la mensualité. Pour partir sans épargne de côté, il existe des pistes détaillées dans cet article sur l’achat d’un logement locatif sans apport.
La fréquence de versement compte autant que le taux. Beaucoup de placements paient par trimestre ou par an : pour obtenir un flux mensuel, il faut alors en combiner plusieurs.
Louer à Besançon : studio étudiant, colocation ou location nue
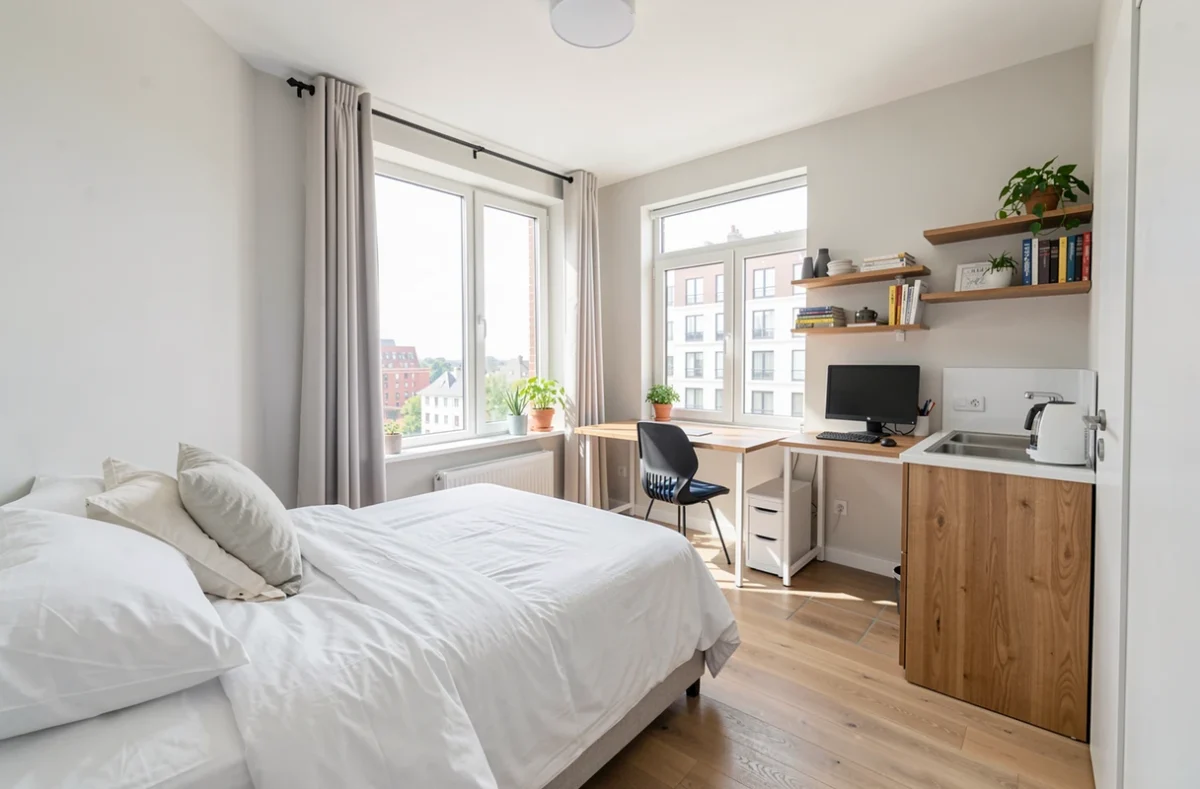
Besançon est une ville universitaire, et cette population soutient la demande en petites surfaces, surtout à la rentrée. C’est le terrain naturel du revenu mensuel : un loyer tombe chaque mois, sans attendre une distribution.
Le studio meublé pour étudiant
Le petit logement meublé loue en général plus cher au m² qu’un grand logement. Il relève du statut LMNP, avec un régime d’imposition propre à la location meublée. Avant d’acheter, calculer la rentabilité d’une location évite de se fier au seul loyer annoncé.
La colocation
Une colocation additionne les loyers de plusieurs occupants : le total dépasse souvent celui d’une location à un seul ménage. En contrepartie, les départs sont plus fréquents, les périodes vides plus nombreuses et la gestion plus lourde.
La location nue
La location vide demande moins de gestion : les locataires restent plus longtemps. Elle suit le régime des revenus fonciers, avec une imposition différente de la location meublée. Le loyer est en général plus bas, ce qui pèse sur le cash-flow si le bien est acheté à crédit.
Parking et box : un petit ticket qui rapporte un loyer
Un parking ou un box s’achète pour une somme bien inférieure à celle d’un logement. Il n’a ni diagnostics de logement à fournir ni travaux lourds, et la gestion se limite à peu de choses. Le loyer mensuel reste modeste, et il dépend de la demande autour du bien : centre ancien, abords des campus et de la gare sont les zones à étudier.
Cette solution convient à qui veut un revenu régulier sans s’engager sur un gros montant. Elle ne remplace pas un revenu complet.
SCPI à versement mensuel : des loyers sans gérer de locataire
Une SCPI collecte l’épargne de ses associés pour acheter un parc immobilier, puis redistribue les loyers sous forme de dividendes. Une partie des SCPI les verse chaque mois, mais beaucoup le font par trimestre : le rythme se vérifie dans la note d’information de chaque fonds.
Selon l’ASPIM, le taux de distribution moyen des SCPI atteint 3,50 % sur les neuf premiers mois de 2025, contre 3,25 % un an plus tôt. La souscription entraîne des frais d’entrée, et un délai de jouissance sépare l’achat des parts du premier versement. Pour souscrire des parts de SCPI en ligne, le choix de l’intermédiaire entre en compte.
Dividendes et foncières cotées : des revenus moins réguliers
Des actions et des ETF distribuent des dividendes, et les foncières cotées versent une part de leurs loyers. Le versement est le plus souvent annuel ou trimestriel : un flux mensuel exige d’étaler plusieurs lignes aux dates de paiement différentes.
Le capital reste exposé aux baisses de cours, et le dividende peut être réduit d’une année sur l’autre. L’exemple du dividende versé une fois par an montre ce décalage entre le revenu et le calendrier d’un budget mensuel.
Fiscalité et risques : ce qui reste chaque mois
Le tableau compare les six solutions sur les points qui décident du revenu net.
| Solution | Mise de départ | Gestion | Versement | Imposition | Risque principal |
|---|---|---|---|---|---|
| Studio meublé | Élevée | Moyenne | Mensuel | Location meublée (LMNP) | Vacance entre deux étudiants |
| Colocation | Élevée | Lourde | Mensuel | Meublé ou revenus fonciers | Départs et impayés |
| Location nue | Élevée | Légère | Mensuel | Revenus fonciers | Cash-flow faible à crédit |
| Parking ou box | Faible | Très légère | Mensuel | Revenus fonciers | Loyer modeste |
| SCPI | Au choix | Aucune | Mensuel ou trimestriel | Revenus de la SCPI | Baisse de valeur des parts |
| Dividendes | Au choix | Aucune | Annuel ou trimestriel | Prélèvement sur les dividendes | Baisse du cours et du dividende |
Le livret réglementé sert de repère sans risque, avec des intérêts versés une fois par an. Les offres promotionnelles, comme un taux promotionnel d’un livret boosté, ne durent que quelques mois.
Côté immobilier, la vacance locative, les impayés et les travaux réduisent le loyer net. Pour les parts de SCPI, c’est la baisse de valeur qui menace le capital.
Le choix dépend donc de la mise disponible et du temps de gestion acceptable. Un revenu mensuel stable se vérifie toujours sur le net après impôt, pas sur le taux affiché.