
On réserve un Paris-New York sur Air France, et au moment du paiement, une case propose une assurance voyage Allianz Travel. Le réflexe est de cocher sans lire. Le problème arrive trois mois plus tard, quand on tombe malade sur place et qu’on découvre que le plafond de frais médicaux ne couvre pas une hospitalisation américaine.
L’assurance voyage Air France mérite qu’on regarde ce qu’elle couvre vraiment, ce qu’elle exclut, et ce qu’elle coûte par rapport à un contrat souscrit ailleurs.
Maladies préexistantes et motifs d’annulation : les deux angles morts du contrat
Quand on parle d’assurance annulation, on pense spontanément à la maladie grave ou à l’accident. Le contrat Air France (opéré par Allianz Travel) couvre effectivement ces cas, mais sous conditions strictes.
Le motif d’annulation doit être imprévisible, indépendant de la volonté de l’assuré et suffisamment grave. Un simple changement d’avis ne déclenche aucun remboursement. Pas de crainte générale de voyager, pas de modification de planning professionnel non justifiée par un document employeur.
Le piège le plus fréquent concerne les maladies préexistantes. Une pathologie connue au moment de la souscription, même stabilisée sous traitement, est généralement exclue sauf déclaration et acceptation explicite par l’assureur. En pratique, si vous souffrez d’une maladie chronique et que celle-ci provoque l’annulation, le refus de prise en charge est probable.
Ce que l’assureur exige comme preuve
Une déclaration sur l’honneur ne suffit pas. Allianz Travel peut demander un certificat médical daté, précisant l’événement et l’incompatibilité du voyage avec l’état de santé. Les délais de déclaration du sinistre sont courts et fixés au contrat. Dépasser ce délai, même de quelques jours, peut entraîner un refus pur et simple.
On ne le répétera pas assez : lire la liste exhaustive des motifs acceptés avant de souscrire évite la mauvaise surprise au moment du sinistre. Aucun motif d’annulation universel n’est imposé par la loi française, tout dépend du contrat signé.
Plafonds de frais médicaux Air France : suffisants en Europe, risqués aux États-Unis
Le contrat multirisque Air France affiche un plafond de frais médicaux autour de 200 000 euros, avec un rapatriement en frais réels. Pour un séjour en Europe, où les accords entre systèmes de santé limitent les dépassements, ce niveau de couverture est correct.
Le problème se pose sur les destinations à coût médical élevé. Aux États-Unis, une hospitalisation de quelques jours avec intervention chirurgicale peut dépasser largement ce plafond. Une évacuation sanitaire depuis un État américain vers la France représente, à elle seule, un budget considérable.
Bagages et vol manqué : des garanties secondaires à vérifier
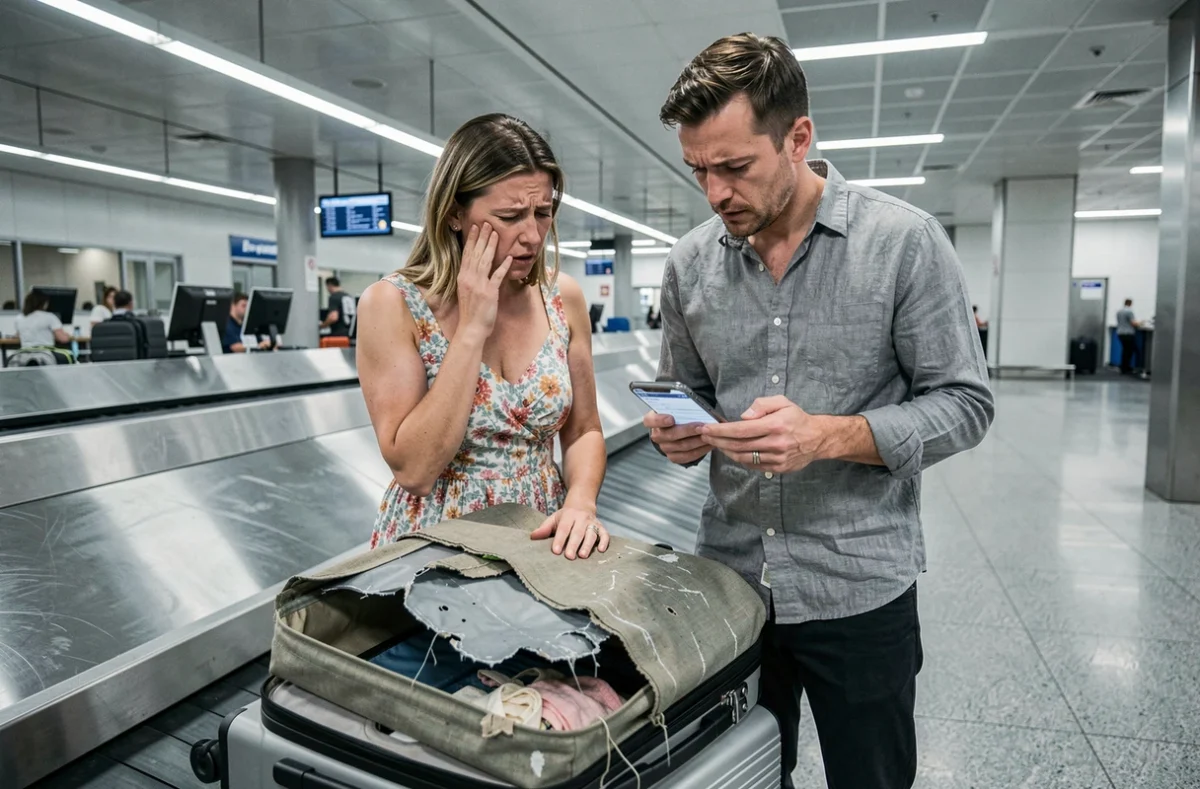
Le contrat couvre les bagages à hauteur d’environ 1 200 euros et inclut une garantie vol manqué. Ces montants restent modestes si vous voyagez avec du matériel photographique ou informatique de valeur. La garantie vol manqué, en revanche, constitue un vrai plus pour les passagers en correspondance, car un retard sur le premier vol peut faire sauter la connexion.
Un point absent des documents identifiés : aucune responsabilité civile voyage clairement mentionnée dans les garanties Air France. Si vous causez un dommage à un tiers pendant votre séjour, cette lacune peut coûter cher.
Tarifs de l’assurance voyage Air France : fourchettes et comparaison
Les prix varient selon l’âge du voyageur, la destination et la formule choisie. Pour un passager d’une trentaine d’années voyageant en Europe, on se situe dans une fourchette d’environ 18 à 28 euros. Pour un voyage aux États-Unis, le tarif grimpe sensiblement, et davantage encore pour les voyageurs de 60 ans et plus, où les montants peuvent atteindre des niveaux nettement supérieurs.
Le rapport garanties/prix est jugé correct pour les courts séjours européens. Pour les destinations lointaines ou les profils seniors, les retours indiquent un rapport moins favorable comparé aux assureurs spécialisés du marché.
Ce que couvre (et ne couvre pas) votre carte bancaire
Avant de souscrire, vérifiez les garanties de votre carte bancaire. Les cartes haut de gamme (Visa Premier, Mastercard Gold et au-delà) incluent souvent une assurance voyage avec des plafonds de frais médicaux, une couverture bagages et parfois une annulation. La carte bancaire peut compléter ou rendre inutile une partie du contrat Air France.
Les limites classiques des cartes bancaires :
- La couverture ne s’applique que si le billet a été payé avec la carte concernée, ce qui est souvent oublié lors d’un achat en plusieurs fois ou via un compte tiers.
- Les plafonds de frais médicaux sont généralement inférieurs à ceux d’un contrat dédié, avec des franchises parfois élevées sur les bagages.
- La durée de couverture est limitée (souvent 90 jours), ce qui convient aux vacances mais pas aux séjours prolongés.
Comparer les deux avant de cocher la case lors de la réservation permet d’éviter de payer deux fois pour la même garantie.
Obligations du pays de destination : un critère que le contrat Air France ne règle pas toujours
Certains pays imposent aux visiteurs une assurance médicale ou accident à l’entrée sur le territoire. En 2026, cette tendance s’est renforcée. Le contrat Air France peut satisfaire ces exigences dans certains cas, mais il faut vérifier deux points précis.
Le premier : le pays de destination figure-t-il dans le périmètre géographique du contrat ? La couverture est liée aux destinations du réseau Air France, ce qui est large mais pas illimité. Le second : l’attestation d’assurance fournie par Allianz Travel est-elle acceptée par les autorités locales ? Certains pays exigent un format spécifique ou un montant minimum de couverture médicale supérieur à celui du contrat standard.
On a vu des voyageurs se retrouver à souscrire une assurance locale à l’aéroport d’arrivée parce que leur attestation ne correspondait pas aux critères du pays. Vérifier ce point en amont prend cinq minutes et évite un surcoût inutile.
Critères concrets pour choisir entre l’assurance Air France et un contrat externe
La question n’est pas de savoir si l’assurance voyage Air France est mauvaise. Elle couvre les situations courantes pour un court séjour en Europe. La vraie question est de savoir si elle correspond à votre profil de risque.
- Vous partez une semaine en Italie, sans pathologie connue, avec un billet à quelques centaines d’euros : le contrat Air France fait le travail, surtout si votre carte bancaire ne couvre pas l’annulation.
- Vous partez trois semaines aux États-Unis avec un traitement médical en cours : un contrat spécialisé avec des plafonds de frais médicaux plus élevés et une acceptation explicite des maladies préexistantes sera plus adapté.
- Vous voyagez fréquemment : une assurance voyage annuelle multi-voyages peut revenir moins cher que la souscription systématique à chaque réservation Air France.
- Vous avez une carte bancaire premium : comparez les garanties point par point avant d’ajouter une couche supplémentaire. Le doublon est fréquent.
Le contrat Air France présente un avantage pratique : il est intégré au parcours de réservation, ce qui simplifie la démarche. La simplicité a un prix, et ce prix est un manque de personnalisation.
Les voyages jusqu’à 90 jours maximum sont couverts, ce qui exclut de fait les expatriations temporaires ou les tours du monde. Pour ces durées, il faut se tourner vers des contrats longue durée spécifiques.
Pour y voir plus clair sur les garanties adaptées à votre prochaine destination, le formulaire ci-dessous vous permet de recevoir un devis gratuit et d’être rappelé par un professionnel qui comparera les options disponibles selon votre situation.
